
Notícia
Tributário
STJ decide que ICMS-Difal não compõe a base do PIS e da Cofins
Em julgamento de repetitivo, a 1ª Seção do STJ excluiu o Difal da base de cálculo do PIS e da Cofins, seguindo o Tema 69 do STF.
16 de setembro de 2026 0 0
56 resultado(s) para “icms”
Em julgamento de repetitivo, a 1ª Seção do STJ excluiu o Difal da base de cálculo do PIS e da Cofins, seguindo o Tema 69 do STF.
Em REsp 2.263.324, STJ recalcula pena de empresário que usou 373 notas fiscais falsas de diesel: sem norma estadual específica, afasta aumento por grande prejuízo e conta crime por mês, não por nota.
Muitas empresas celebram o Tema 1.182 do STJ como se fosse uma vitória, mas as teses fixadas reforçam que a exclusão de benefícios de ICMS é exceção condicionada a rígidos requisitos.
Análise aponta que STF alterna entre critério da facultatividade e exame material, e que EC 132/2023 trouxe novo cenário para contribuições desvinculadas do ICMS.
Em julgamento de repercussão geral, STF entendeu que a regra constitucional que afasta a incidência do ICMS na origem não obriga contribuinte a estornar créditos de operações internas anteriores.
Em julgamento sob repercussão geral, o STF formou maioria para garantir ao contribuinte a manutenção de créditos de ICMS de operações internas anteriores à venda interestadual de combustíveis derivados de petróleo.
Fazenda de SP entende que IBS e CBS devem compor a base do ICMS quando efetivamente exigíveis. Entenda os argumentos e o impacto para contribuintes.
Lei sancionada em 10 de setembro de 2026 zera o Imposto de Importação para compras internacionais de até US$ 50 em plataformas do Remessa Conforme. ICMS continua devido.
A 2ª Turma do STJ, por unanimidade, manteve decisão do TRF4 que afastou mandado de segurança coletivo impetrado por sindicato para excluir benefícios fiscais de ICMS das bases do IRPJ e da CSLL.
Luis Felipe Vidal Arellano, secretário municipal da Fazenda de São Paulo, afirmou que a reforma tributária pode reduzir em até dois terços a arrecadação de ISS e cota-parte do ICMS, em cenário estático. Ele também discutiu prazos, notas fiscais e regulamentação.
2ª Turma do STJ, por unanimidade, entendeu que o MS coletivo não é via adequada para discutir a exclusão de incentivos de ICMS das bases de IRPJ e CSLL.
Apesar da LC 160/2017 e do Tema 1.182 do STJ, o Carf ainda diverge sobre a exclusão de benefícios fiscais de ICMS da base do IRPJ e da CSLL, especialmente nos casos de isenção e redução de base de cálculo.
Sefaz-SP publicou a Resposta à Consulta 24265M1/2026, reconhecendo que o ICMS-Importação é devido ao estado da empresa importadora, mesmo quando o desembaraço ocorre em São Paulo.
A 1ª Seção do STJ decidiu que contribuinte que recolheu ICMS sobre TUSD/TUST mesmo amparado por decisão judicial não tem direito à restituição. Estado deve arcar com honorários do período isento.
Decisão da 11ª Vara da Fazenda Pública do Rio reconhece que a LC 194/2022 tornou a energia elétrica essencial, afastando o adicional de ICMS do FECP e determinando a devolução dos valores pagos.
Com benefício válido até dezembro, setor alerta para impacto de R$ 9,2 bi e alta média de 23,7% em equipamentos e materiais caso isenção do ICMS não seja renovada.
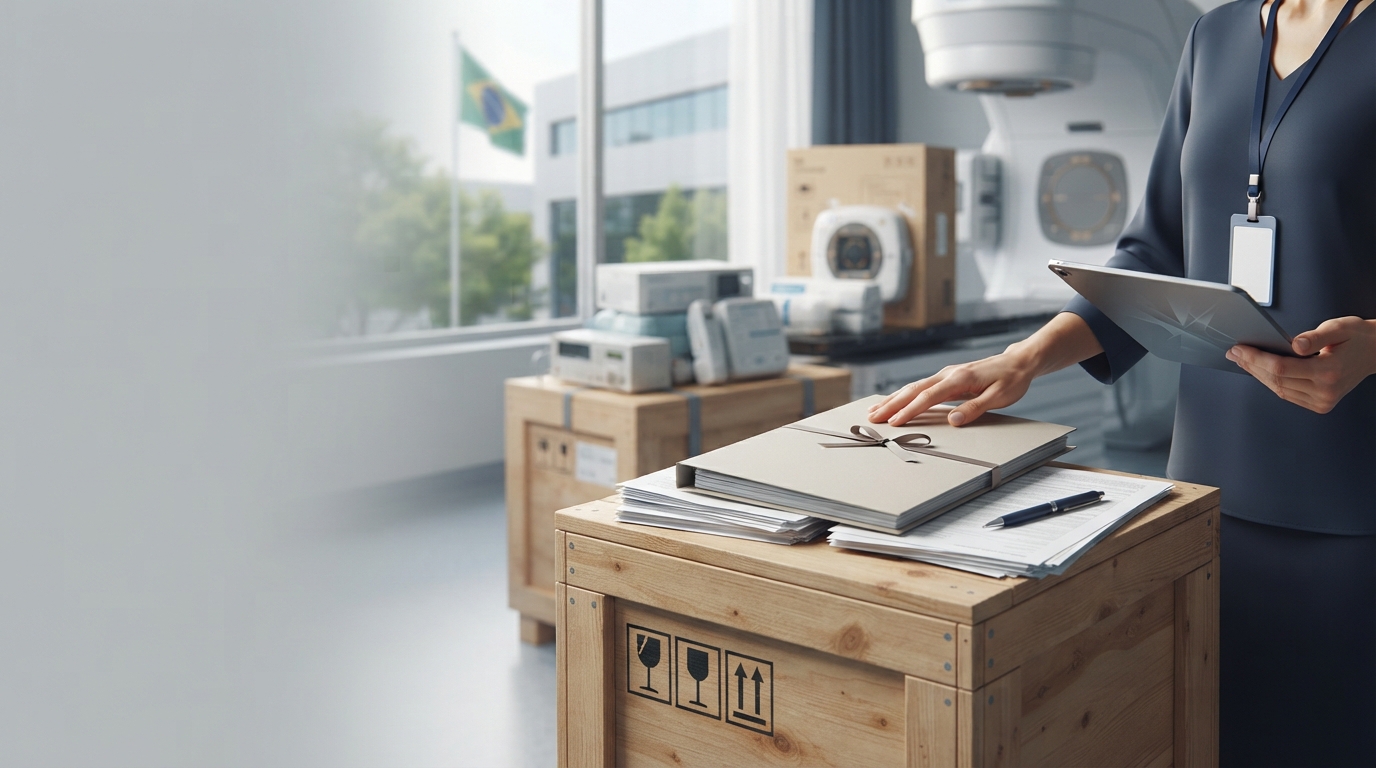
Decisão liminar da Vara da Fazenda Pública de São Carlos (SP) afasta cobrança de ICMS-Importação sobre equipamentos e insumos adquiridos por Santa Casa para tratamento de câncer.
A 6ª Turma do STJ manteve ação penal contra administradores por sonegação de ICMS, reafirmando entendimento sobre a responsabilidade penal individual em crimes societários.