Transação tributária de IBS e CBS ainda sem previsão específica, aponta análise
Reforma tributária não estabeleceu regras expressas para acordos de transação envolvendo IBS e CBS; cooperação entre entes pode suprir lacuna, diz artigo.
74 resultado(s) para “cbs”

Reforma tributária não estabeleceu regras expressas para acordos de transação envolvendo IBS e CBS; cooperação entre entes pode suprir lacuna, diz artigo.

Contribuintes do Simples Nacional têm até 30 de setembro para escolher o modelo de recolhimento de IBS e CBS; opção pode ser cancelada até 30 de novembro.

A LC 214/2025 não menciona o barter, mas o IBS/CBS incidem sobre cada operação isoladamente. Cessão de créditos e split payment estão entre os principais focos de dúvida.

Desde 3/9, recurso especial exige demonstração de relevância; artigo do Conjur alerta para risco de decisões divergentes sobre IBS e CBS.

Receita e Comitê Gestor suspenderam validações impeditivas de documentos fiscais com IBS e CBS, mas mantiveram o dever de informar. Análise aponta assimetria entre o cronograma da administração e as multas do ano-teste.

Com a ênfase na não cumulatividade, a disputa deixa de ser apenas 'o tributo é devido?' e passa a girar em torno do direito ao crédito. Especialistas apontam riscos de novo contencioso.

Justiça paulista concedeu liminar em mandado de segurança preventivo para empresa de varejo online, determinando que CBS e IBS não integrem a base do ICMS. Decisão vale apenas para a impetrante e ainda cabe recurso.

A incidência dos novos tributos sobre emolumentos pode elevar o custo da formalização jurídica. Análise sugere recalibrar a estrutura de custos para evitar repasse integral ao usuário.

A LC 214/2025 condiciona o crédito do IBS/CBS à extinção do débito do fornecedor, alterando a comparação de propostas e exigindo revisão de contratos e condições comerciais.

LC 214/2025 define cashback por renda e consumo, mas não usa dados de deficiência do CadÚnico, criando possível distorção na capacidade contributiva de famílias com PCD.

Fazenda de SP entende que IBS e CBS devem compor a base do ICMS quando efetivamente exigíveis. Entenda os argumentos e o impacto para contribuintes.

Emissão para optar pelo regramento especial de IBS/CBS no Simples pode ser feita até 30 de setembro. Análise apresenta os critérios, números e um caso real.

A poucos meses da cobrança integral da CBS, governo ainda não detalhou regras de apuração assistida e split payment; falta de testes pode paralisar emissão de NF-e a partir de janeiro de 2027.

Com a reforma tributária, o crédito de IBS e CBS passa a depender do pagamento do fornecedor. O RAD surge como alternativa para o comprador recolher o tributo, mas sua adoção exige análise criteriosa de riscos e estrutura tecnológica.

Análise aponta que o debate sobre o impacto da reforma tributária nas passagens aéreas ofusca controvérsias das concessionárias de aeroportos, como o tratamento da outorga e a assimetria entre receitas tarifárias e não tarifárias.

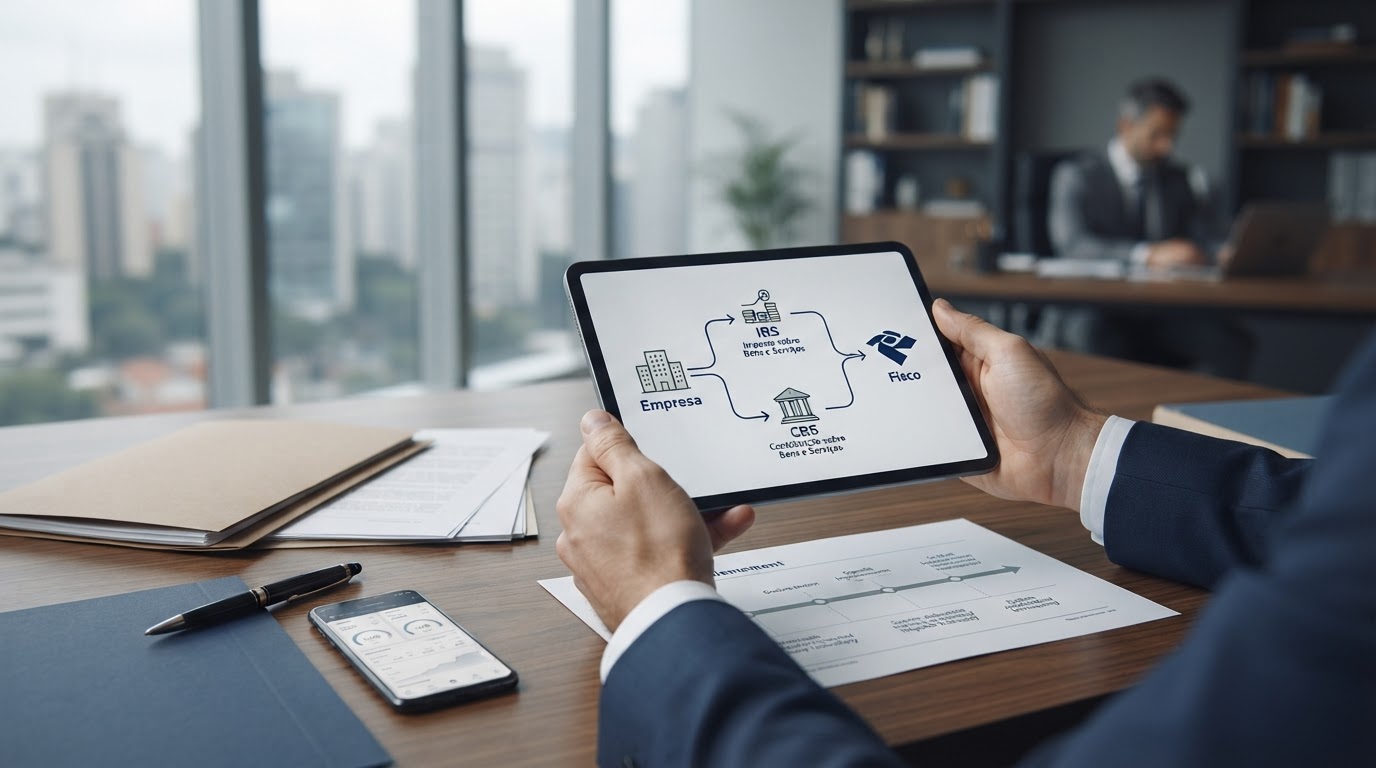
Mecanismo separa IBS e CBS no momento do pagamento e destina os valores diretamente ao Fisco. Implementação será gradual e começa a exigir ajustes de sistemas e fluxo de caixa das empresas.

LC 214/2025 cria dois cenários para recolhimento de IBS/CBS no Simples. Empresas têm até 30/09/2026 para escolher entre manter DAS ou adotar sistema regular de créditos.

Análise publicada no JOTA sustenta que o CPC já permite reunir na Justiça Federal os litígios sobre CBS e IBS que envolvam a mesma operação, evitando decisões divergentes.