
Split payment: reforma tributária muda fluxo de caixa e exige adaptação tecnológica
Mecanismo separa IBS e CBS no momento do pagamento e destina os valores diretamente ao Fisco. Implementação será gradual e começa a exigir ajustes de sistemas e fluxo de caixa das empresas.
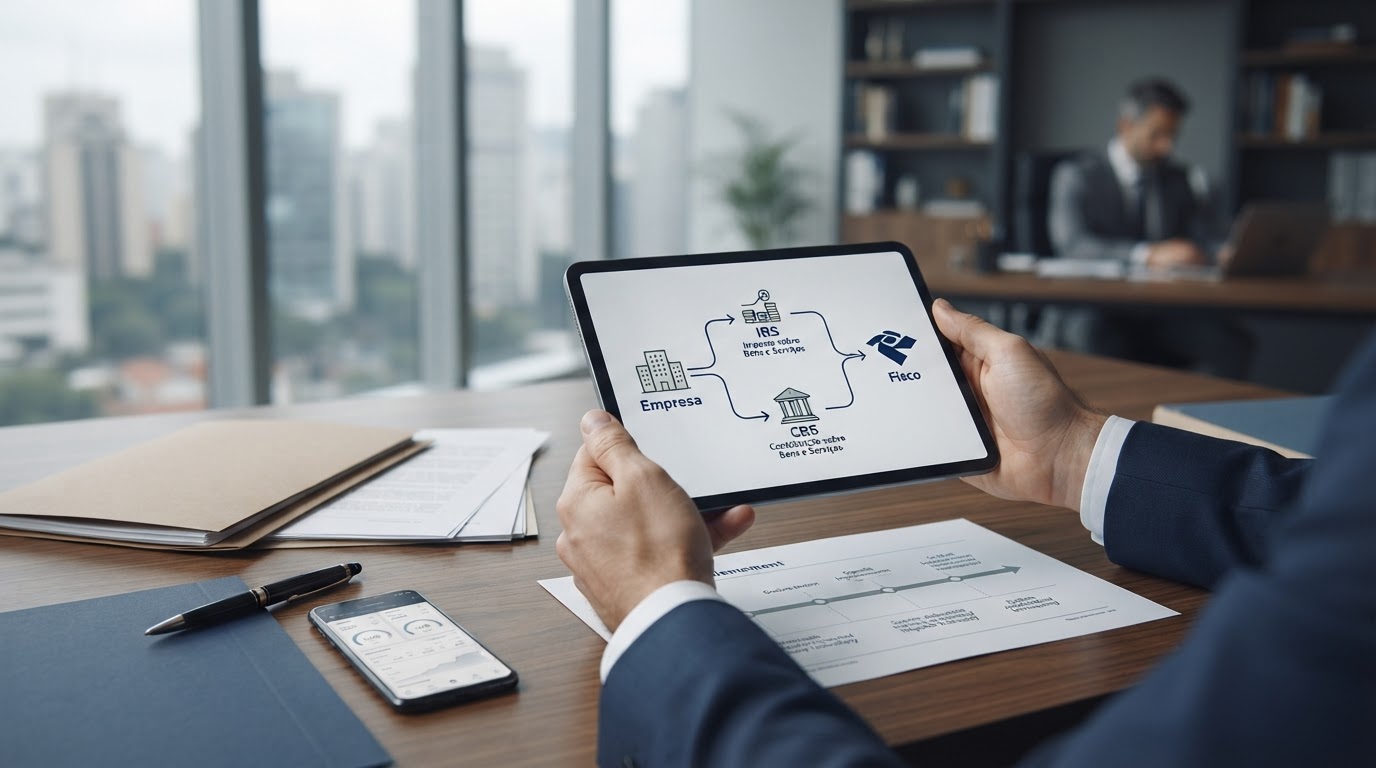
O que é o split payment
O split payment é um mecanismo previsto na regulamentação da reforma tributária que deve alterar o caminho do dinheiro nas operações de venda de bens e serviços. Pelo modelo, no momento da liquidação do pagamento, o sistema identifica a parcela correspondente ao IBS (Imposto sobre Bens e Serviços) e à CBS (Contribuição sobre Bens e Serviços), separa esse valor e o destina diretamente aos respectivos Fiscos; o fornecedor recebe o valor líquido. O objetivo é reduzir o risco de inadimplência tributária e aumentar a rastreabilidade do imposto.
Preparação em andamento
O Comitê Gestor do IBS (CGIBS) e a Receita Federal avançaram na preparação dessa infraestrutura. Em maio, o Ato Conjunto RFB/CGIBS nº 2 autorizou a publicação do Manual de Integração e da solução para a Plataforma Pública do Split Payment. O CGIBS mantém uma página específica com o manual e a documentação técnica. Segundo a Receita Federal, o mecanismo depende do pleno funcionamento das mudanças da reforma e da adaptação de empresas e contribuintes; por isso, a implementação será gradual.
Impacto no fluxo de caixa
A mudança mais sensível para as empresas deve estar no fluxo de caixa. Hoje, o valor da venda chega integralmente ao fornecedor, que depois administra o recolhimento dos tributos. Com o split payment, as parcelas de IBS e CBS são segregadas na liquidação. Para o advogado Renato Ewerton, especialista em direito empresarial e integrante do RDS Advogados Associados, a previsão de que o split payment obrigatório só comece em 2028 mostra que a reforma não será implementada de uma só vez. “A verdade é que o split payment pode reduzir a inadimplência tributária e a burocracia, mas também alterará a rotina financeira das empresas e exigirá sistemas mais precisos de controle”, afirma.
O que as empresas devem avaliar
Segundo Ewerton, as empresas precisam antecipar a preparação, revisando sistemas financeiros e fiscais, adaptando a emissão de notas, preenchendo corretamente os campos de IBS e CBS e avaliando os efeitos sobre o capital de giro. Para o comprador, a vinculação entre documento fiscal, pagamento e tributo também tende a tornar o aproveitamento do crédito mais seguro. Para os optantes pelo Simples Nacional, a escolha entre permanecer no modelo próprio do regime ou adotar o sistema híbrido exigirá análise do perfil dos clientes e da necessidade de geração e transferência de créditos. A Receita Federal abriu em setembro o prazo para essas empresas escolherem a forma de recolhimento do IBS e da CBS para 2027; o prazo vai até 30 de setembro de 2026.
Contexto da reforma
A reforma tributária foi promulgada em dezembro de 2023, com a Emenda Constitucional 132, que criou o IBS, a CBS e o Imposto Seletivo e estabeleceu transição até 2033. Ainda que a cobrança efetiva dos novos tributos ocorra de forma gradual, 2026 e 2027 marcam o início da implementação operacional. O cronograma oficial de documentos fiscais começou em agosto de 2026 e prevê novas etapas em outubro, dezembro e janeiro de 2027.
Produzido com apoio de IA a partir de fonte pública. Ver publicação original.
Analise como isso afeta os seus casos
Crie sua conta e ganhe 1 semana grátis da ferramenta de IA jurídica.
Comentários
Entre na comunidade para comentar e interagir.
Carregando comentários…