Justiça obriga Fisco a enviar débitos à PGFN para inscrição em dívida ativa em 90 dias
Decisão da 2ª Vara Federal de Ribeirão Preto obriga Fisco a remeter débitos vencidos há mais de 90 dias à PGFN, viabilizando transação tributária e parcelamento.
15 resultado(s) para “fisco”

Decisão da 2ª Vara Federal de Ribeirão Preto obriga Fisco a remeter débitos vencidos há mais de 90 dias à PGFN, viabilizando transação tributária e parcelamento.

A Lei Complementar 236 autoriza mediação e arbitragem em conflitos tributários e aduaneiros. Arbitragem pode suspender exigibilidade do crédito com garantia integral; Fisco deve observar precedentes vinculantes do STF e STJ.

Lei complementar altera o CTN com capítulo dedicado ao processo administrativo fiscal, amplia meios consensuais e vincula a administração tributária a precedentes dos tribunais superiores.

Receita Federal e Gaeco cumprem mandados contra grupo empresarial e gestora Entre; recursos eram usados para ocultar bens e corromper autoridades, diz a Fazenda.

Análise sustenta que a SV 52, apesar de citar apenas a alínea “c” do art. 150 da CF, também alcança templos e entidades religiosas com imóveis alugados; novo art. 194-A do CTN reforçaria aplicação pelo Fisco.

STJ reconheceu à Fazenda Pública o direito de pedir falência após execução fiscal ineficaz. Tributaristas veem risco de uso indiscriminado em entes sem norma local.

Em vigor desde 4 de setembro, a Lei Complementar 236/26 acrescentou ao CTN um capítulo inédito sobre processo administrativo fiscal, com prazos unificados, suspensão de prazos no fim do ano e vinculação da administração aos precedentes do STF e STJ.

A nova lei complementar altera o CTN e obriga todos os Fiscos a aplicar decisões vinculantes do STF e STJ, evitando judicialização. Especialistas comentam os impactos.

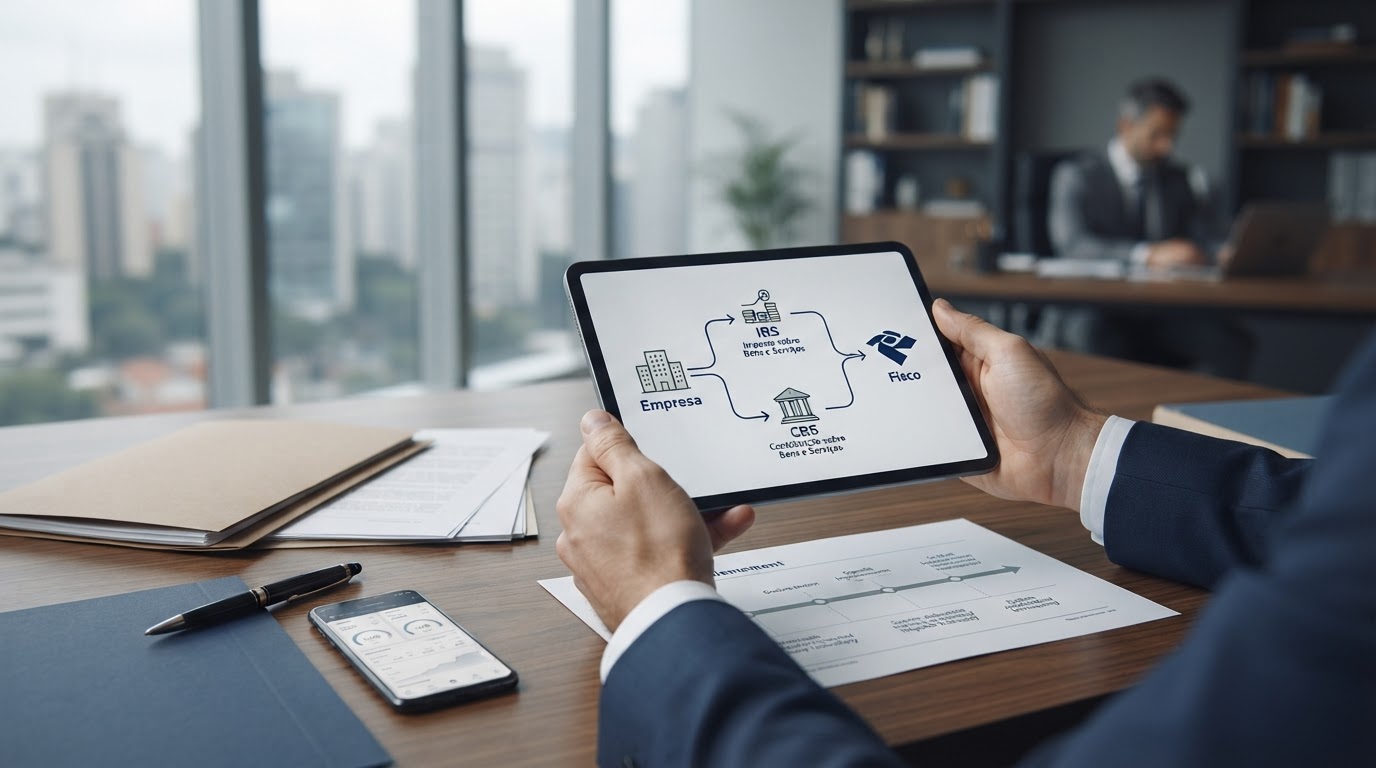
Mecanismo separa IBS e CBS no momento do pagamento e destina os valores diretamente ao Fisco. Implementação será gradual e começa a exigir ajustes de sistemas e fluxo de caixa das empresas.

Projeto aprovado no Senado aguarda sanção presidencial e prevê que fazendas públicas observem decisões em repercussão geral e repetitivos. Texto divide opiniões entre contribuintes e fiscos.


A seccional fluminense da OAB solicitou ingresso como amicus curiae em ação que discute a constitucionalidade do recurso hierárquico previsto no Código Tributário do Rio de Janeiro, que permite ao secretário de Fazenda reformar decisões do Conselho de Contribuintes.

A Resolução CNJ 695/2026 passou a permitir a lavratura de escritura de inventário sem a comprovação prévia do pagamento do ITCMD, exigindo apenas declaração das partes e comunicação ao Fisco. A norma, contudo, não revoga leis estaduais que condicionam a escritura ao recolhimento antecipado do tribut

A 1ª Seção do STJ rejeitou embargos do Sindfisco contra acórdão que aplicou a Súmula 343/STF, impedindo que 210 auditores recebam o reajuste de 28,86% sobre a RAV. Relatora Regina Helena Costa foi seguida pela maioria; Afrânio Vilela divergiu.

Plenário do Senado aprovou por unanimidade o PLP 124/2022, que segue para sanção presidencial. Texto moderniza a solução de conflitos entre Fisco e contribuintes, mas é criticado por possivelmente retroceder na distinção entre matérias tributária e aduaneira.