Tributação dos CBIOs continua indefinida após validação do RenovaBio
STF validou o RenovaBio, mas não definiu a natureza fiscal dos CBIOs; LC 214/2025 e regulamentos se omitem. PIS/Cofins e FunRural seguem com divergência entre tribunais.
Reforma tributária, impostos e contencioso fiscal.

STF validou o RenovaBio, mas não definiu a natureza fiscal dos CBIOs; LC 214/2025 e regulamentos se omitem. PIS/Cofins e FunRural seguem com divergência entre tribunais.

Análise aponta que STF alterna entre critério da facultatividade e exame material, e que EC 132/2023 trouxe novo cenário para contribuições desvinculadas do ICMS.

1ª Turma do STJ, por unanimidade, negou recurso de banco e confirmou tributação sobre remuneração pela Selic dos depósitos compulsórios no Banco Central.

Em julgamento de repercussão geral, STF entendeu que a regra constitucional que afasta a incidência do ICMS na origem não obriga contribuinte a estornar créditos de operações internas anteriores.

2ª Turma do STJ decidiu que transporte de mercadorias entre estabelecimentos da própria empresa, sem venda, não gera crédito das contribuições. Relator citou a Lei 10.833/2003.

A nova lei complementar altera o CTN e obriga todos os Fiscos a aplicar decisões vinculantes do STF e STJ, evitando judicialização. Especialistas comentam os impactos.

Em julgamento sob repercussão geral, o STF formou maioria para garantir ao contribuinte a manutenção de créditos de ICMS de operações internas anteriores à venda interestadual de combustíveis derivados de petróleo.

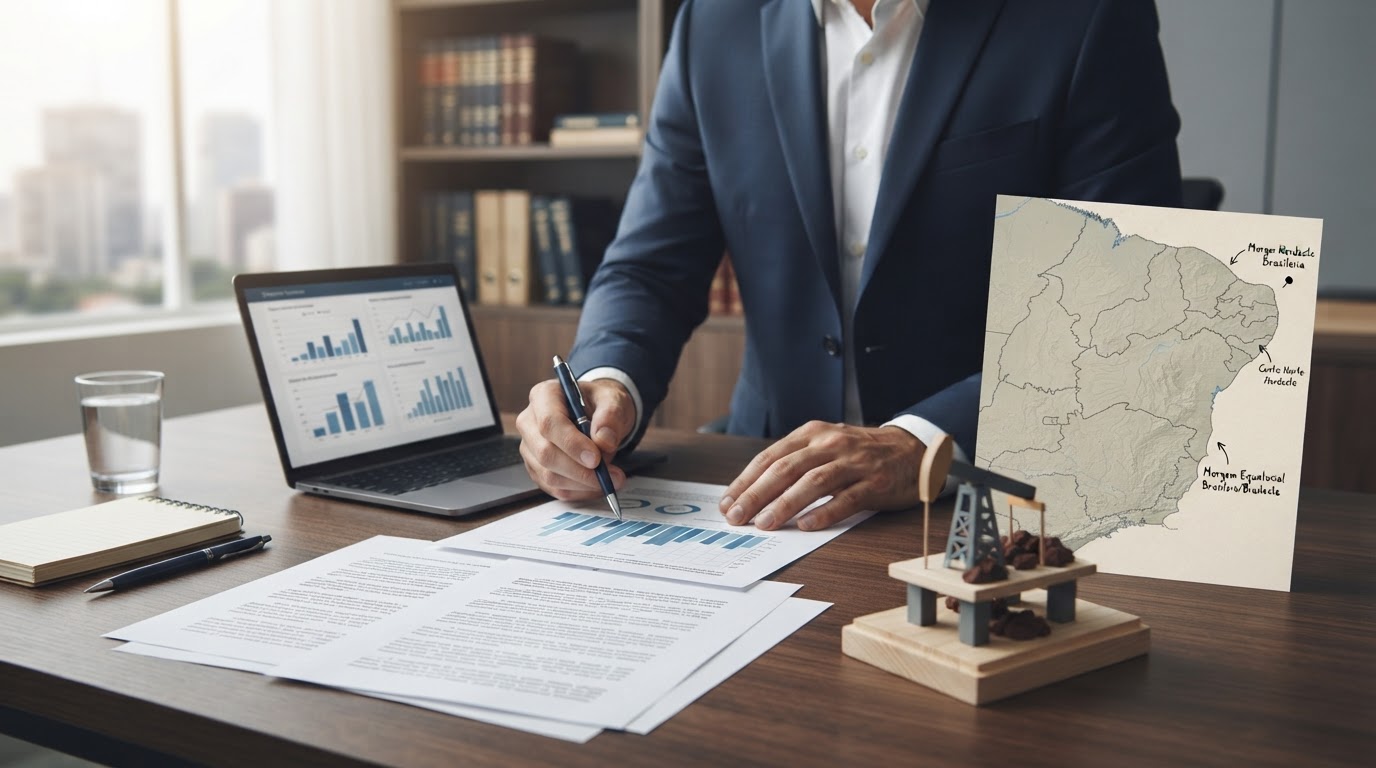
Análise publicada no Conjur discute o desenho do Imposto Seletivo sobre extração mineral, cobrado na fase exploratória sem direito a crédito, e os impactos sobre a competitividade da margem equatorial.

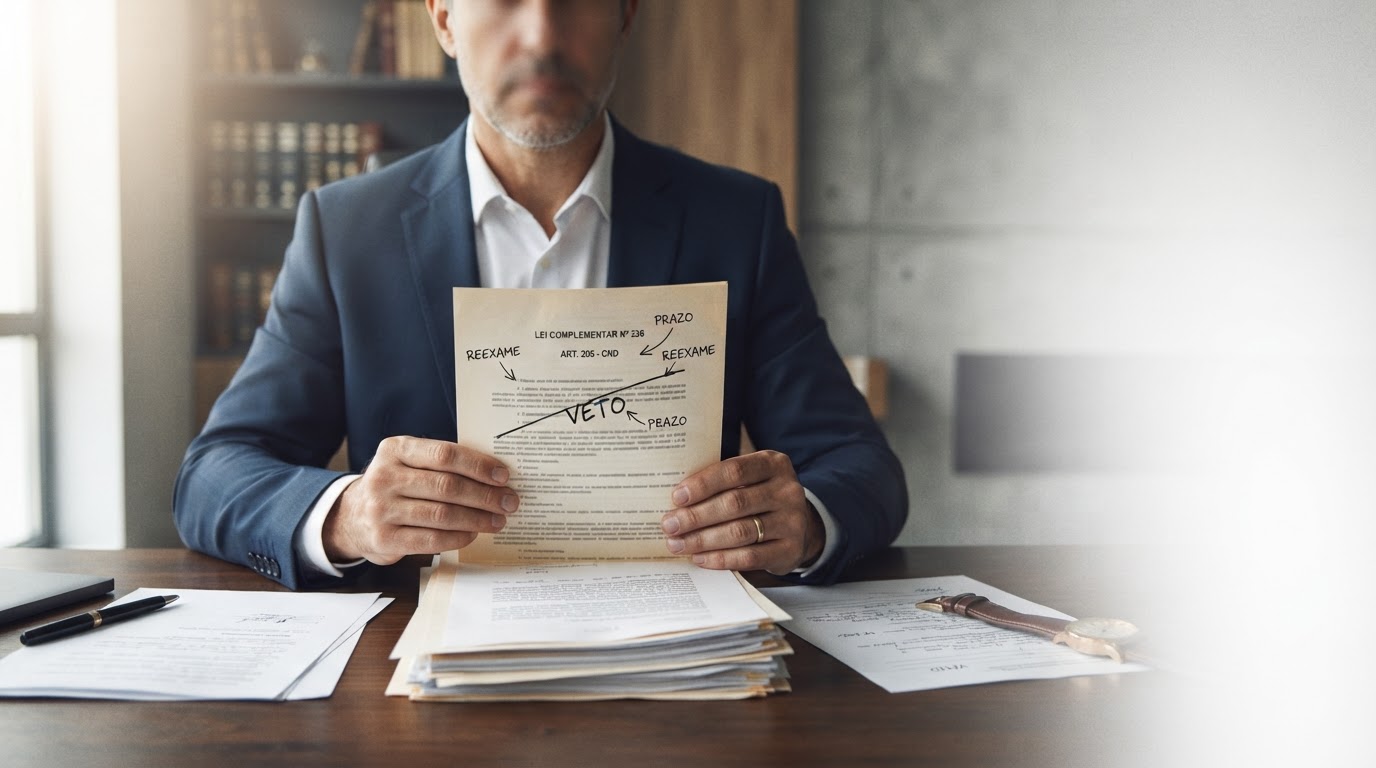
Artigo publicado na ConJur defende que o Congresso reexamine o veto presidencial a dispositivos da LC 236 que alterariam o art. 205 do CTN, com regras sobre prazo de emissão e validade das certidões de regularidade fiscal.

Lei sancionada em 10 de setembro de 2026 zera o Imposto de Importação para compras internacionais de até US$ 50 em plataformas do Remessa Conforme. ICMS continua devido.

Fazenda de SP entende que IBS e CBS devem compor a base do ICMS quando efetivamente exigíveis. Entenda os argumentos e o impacto para contribuintes.

Ministro da Fazenda afirma que isenção para compras de até US$ 50 não elimina fiscalização; sistema permite acesso a dados antes do embarque.