
STJ proíbe uso simultâneo de PMPF e MVA no cálculo do ICMS-ST
A 2ª Turma do STJ considerou ilegal o regime híbrido de base de cálculo do ICMS-ST, que alternava entre PMPF e MVA por meio de gatilho fiscal. Decisão alinha turma à 1ª e atinge decretos de Rondônia, RJ e SP.
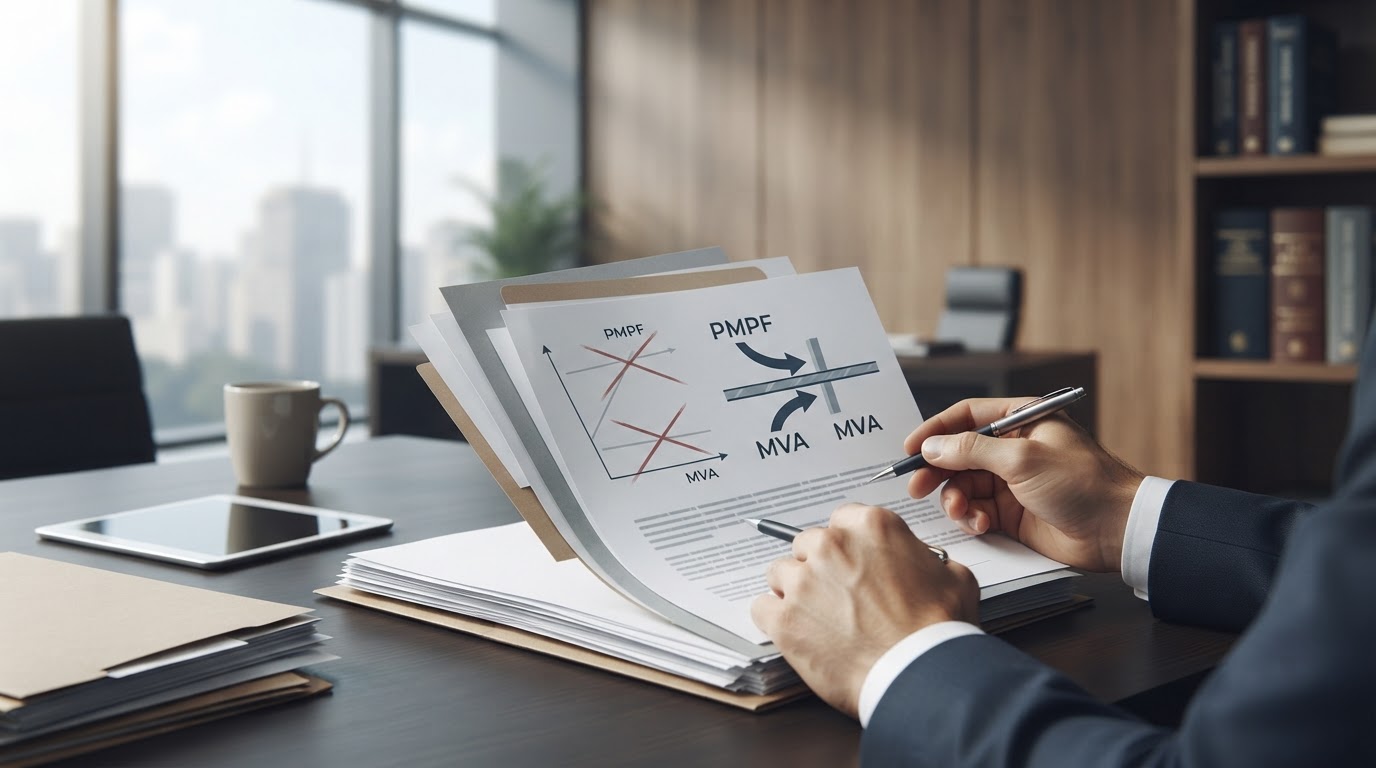
A 2ª Turma do Superior Tribunal de Justiça (STJ) decidiu, por 3 votos a 2, que é ilegal a adoção de um regime híbrido para a apuração da base de cálculo do ICMS por substituição tributária (ICMS-ST). O colegiado julgou um recurso contra decreto de Rondônia que instituía um "gatilho fiscal" para alternar entre o Preço Médio Ponderado ao Consumidor (PMPF) e a Margem de Valor Agregado (MVA), conforme o cenário mais vantajoso para a arrecadação.
O voto vencedor, do relator ministro Marco Aurélio Bellizze, entendeu que a Lei Kandir (Lei Complementar 87/1996) autoriza a escolha de um dos dois métodos, mas não a combinação deles. O artigo 8º, parágrafo 6º, da lei permite a adoção do PMPF em substituição à MVA, mas não prevê a utilização simultânea, condicionada ao resultado arrecadatório. Para Bellizze, o PMPF é um regime autônomo que exclui a MVA, e a criação de um gatilho que retoma a MVA quando ela fica mais de 20% acima do PMPF extrapola a previsão legal.
O entendimento alinha a 2ª Turma à posição já adotada pela 1ª Turma do STJ. Com isso, foram declarados ilegais os sistemas de gatilho fiscal adotados por Rondônia, Rio de Janeiro e São Paulo, conforme os recursos já julgados. A divergência ficou com a ministra Maria Thereza de Assis Moura, acompanhada pelo ministro Francisco Falcão, que via na Lei Kandir margem para validar o mecanismo, citando que outros estados também adotaram práticas análogas.
O julgamento do REsp 2.226.565 tem impacto direto para contribuintes e advogados que atuam em disputas envolvendo o ICMS-ST. A decisão reforça que a base de cálculo deve ser determinada por um único método, sem alternância com base em comparações de valores. Empresas que operam nos estados afetados podem ter direito a restituição ou compensação de valores pagos a maior, mas é preciso avaliar cada caso concreto.
Impacto prático
- A escolha entre PMPF e MVA é exclusiva: não é possível usar os dois de forma alternada.
- Decretos estaduais que criam gatilhos fiscais para alternar entre os métodos são considerados ilegais pelo STJ.
- A decisão da 2ª Turma consolida o entendimento das duas turmas de direito público, o que pode orientar novas ações.
Produzido com apoio de IA a partir de fonte pública. Ver publicação original.
Analise como isso afeta os seus casos
Crie sua conta e ganhe 1 semana grátis da ferramenta de IA jurídica.
Comentários
Entre na comunidade para comentar e interagir.
Carregando comentários…